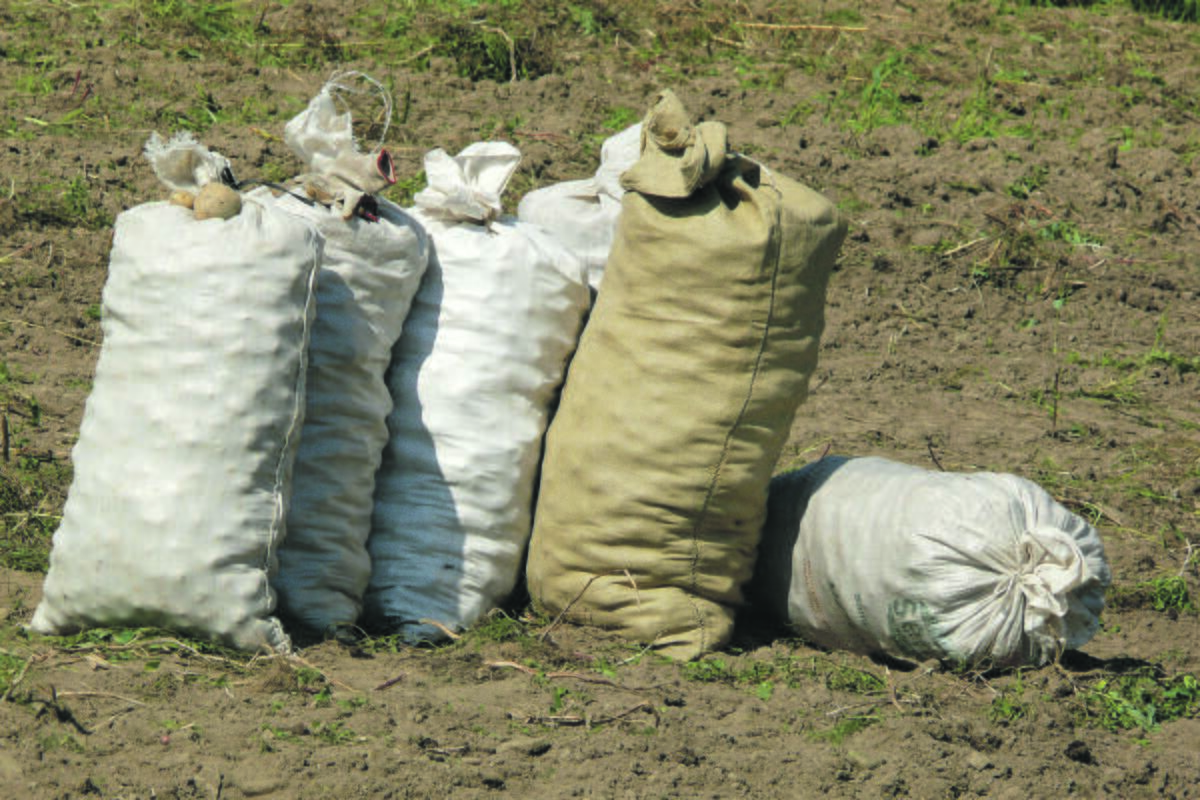
Plotai Europoje sumažėjo
Sumažėję pasėlių plotai, nepalankios oro sąlygos ir sausra reikšmingai paveikė bulvių auginimą, o mažėjanti pasiūla jau daro įtaką rinkos kainoms.
Tokias tendencijas atskleidžia naujausia „World Potato Markets“ 2026 m. spalio mėnesio Europos bulvių rinkos apžvalga.
„World Potato Markets“ vertinimu, 2026 m. bendras bulvių – maistinių, sėklinių ir skirtų perdirbimui – pasėlių plotas 27 ES valstybėse siekia apie 1,315 mln. ha. Tai 10,8 proc. mažesnis plotas nei 2025 m. ir mažiausias kada nors užfiksuotas.
Viena pagrindinių tokio sumažėjimo priežasčių – praėjusio sezono rinkos situacija. Dėl gausaus derliaus ir perteklinės pasiūlos bulvių kainos buvo itin žemos, todėl dalis augintojų nusprendė mažinti auginamus plotus. Tam įtakos turėjo ir sumažėjusios 2026 m. sutartinės supirkimo kainos.
Tačiau šių metų derlių dar labiau sumažino nepalankios meteorologinės sąlygos. Didelę Europos dalį apėmusi sausra ir aukšta temperatūra neigiamai paveikė bulvių augimą ir derlingumą.
Skaičiuojama, kad, jei derlingumas siektų pastarųjų penkerių metų vidurkį – 36,2 t/ha, ES bulvių derlius sudarytų apie 47,7 mln. t, arba 14,9 proc. mažiau nei pernai. Vis dėlto, vertinant šių metų sausros poveikį ir remiantis panašiomis 2018 m. sąlygomis, derlius gali sumažėti net iki 39,4 mln. t – beveik 30 proc., palyginti su 2025 m.
Tai būtų pirmas kartas, kai ES bulvių derlius nesiektų 40 mln. t. Nors galutinis derlius gali būti kiek didesnis, analitikų vertinimu, jis greičiausiai bus bent 25 proc. mažesnis nei pernai.
Sudėtingiausia situacija
Ypač sudėtinga situacija susiklostė keturiose pagrindinėse Europos bulvių auginimo valstybėse – Vokietijoje, Prancūzijoje, Nyderlanduose ir Belgijoje.
Šiaurės Vakarų Europos bulvių augintojų grupės (NEPG) vertinimu, maistinių bulvių derlius šiose šalyse 2026 m. gali siekti apie 20,6 mln. t, t. y. 25,4 proc. mažiau nei praėjusiais metais. Tai būtų mažiausias derlius nuo 2018 m.
Didžiausias nuosmukis fiksuojamas Belgijoje, kur maistinių bulvių derlius sumažėjo net 35,3 proc. Tam įtakos turėjo 21,6 proc. sumažėję pasėlių plotai ir 17,5 proc. sumažėjęs derlingumas. Kitose trijose šalyse derlius taip pat sumažėjo daugiau kaip 20 proc.
Sudėtinga padėtis ir Lenkijoje. Prognozuojama, kad šiemet šalyje pirmą kartą istorijoje bulvių derlius gali nesiekti 5 mln. t. Jei derlingumas būtų panašus kaip 2018 m., būtų užauginta apie 4,7 mln. t bulvių.
Paveikė sausra
Europos augintojams iššūkių kelia ne tik mažesnis derlingumas, bet ir pasikeitę bulvių kokybiniai rodikliai.
NEPG atkreipia dėmesį, kad dėl sausros bulvių gumbai daugelyje regionų užaugo smulkesni, o kai kur nepasiekė perdirbimo pramonei reikalingo dydžio ir ilgio. Net ir intensyviai laistomuose plotuose bulvės ne visada galėjo normaliai vystytis. Kai kuriuose regionuose dėl vandens trūkumo laistymas buvo ribojamas arba visiškai draudžiamas. Dėl šių aplinkybių daliai augintojų gali būti sudėtinga įvykdyti sutartinius įsipareigojimus ir pristatyti numatytus produkcijos kiekius.
NEPG ragina bulvių perdirbėjus ir supirkėjus atsižvelgti į išskirtines šių metų sąlygas bei lanksčiau taikyti produkcijos kokybės reikalavimus, ypač susijusius su gumbų dydžiu ir ilgiu.
Šių metų situacija dar kartą išryškina poreikį stiprinti ūkių atsparumą klimato rizikoms.
Bulvių kainos kyla
Mažėjanti bulvių pasiūla jau atsispindi Europos rinkos kainose.
„World Potato Markets“ duomenimis, naujojo sezono pradžioje Prancūzijos eksportuojamų bulvių kaina pasiekė apie 400 Eur/t – tai aukščiausias šiuo metų laikotarpiu užfiksuotas lygis. Tuo metu perdirbimui skirtų bulvių laisvosios rinkos kainos daugelyje šalių viršija 200 Eur/t, nors prieš metus kai kuriose rinkose jos buvo net dešimt kartų mažesnės.
Prognozuojama, kad iki metų pabaigos laisvosios rinkos kainos gali išlikti gana stabilios, o 2027 m. pradžioje, mažėjant turimoms atsargoms, pradėti kilti. Vis dėlto analitikai neatmeta, kad jos gali nepasiekti 2022–2023 ir 2023–2024 m. sezonais fiksuotų aukštumų, kai kainos siekė apie 600 Eur/t.
Nepaisant kylančių laisvosios rinkos kainų, ne visiems augintojams situacija yra palanki. Sutartinės perdirbimui skirtų bulvių supirkimo kainos šiemet yra mažesnės nei pernai. Belgijoje naujojo sezono pradžioje jos buvo beveik ketvirtadaliu mažesnės, o viso sezono sutartinės kainos – beveik penktadaliu mažesnės.
Kartu didėja gamybos sąnaudos, įskaitant degalų ir trąšų kainas. Todėl mažesnis derlius ir sumažėjusios sutartinės kainos gali turėti reikšmingą neigiamą poveikį ūkių pelningumui.
Pasiūlos trūkumo rizika
2025–2026 m. prekybos sezoną Europos bulvių eksportuotojai susidūrė su sumažėjusia paklausa, nes daugelyje šalių buvo sukauptos didelės bulvių atsargos.
Prancūzija išliko didžiausia šviežių bulvių eksportuotoja pasaulyje – per sezoną eksportavo apie 3 mln. t, tačiau tai buvo 6,5 proc. mažiau nei ankstesnį sezoną. Vokietijos eksportas sumažėjo 17,6 proc. ir siekė apie 2,2 mln. t, o Nyderlanduose ir Belgijoje eksportas augo.
Vis dėlto 2026–2027 m. sezoną situacija gali iš esmės pasikeisti. Analitikų vertinimu, Europos bulvių eksportą gali riboti jau ne nepakankama paklausa, o sumažėjusi produkcijos pasiūla.
Tai rodo, kad po perteklinės pasiūlos laikotarpio Europos bulvių rinka pereina į kitą etapą, kuriame vis didesnę reikšmę turės derliaus kiekis, jo kokybė, laikymo galimybės ir turimų atsargų valdymas.
Kokios prognozės Lietuvoje?
„World Potato Markets“ apžvalgoje pateikiamos ir Lietuvos bulvių derliaus prognozės.
2025 m. Lietuvoje buvo užauginta apie 253 tūkst. t bulvių. Vertinama, kad 2026 m., esant pastarųjų penkerių metų vidutiniam derlingumui, derlius galėtų siekti apie 230 tūkst. t, arba 9,2 proc. mažiau nei pernai. Jeigu derlingumas būtų panašus į sausringus 2018 m., bulvių derlius Lietuvoje galėtų sumažėti iki 219 tūkst. t.
Svarbu pažymėti, kad tai analitikų skaičiavimais pagrįsti scenarijai, o ne galutiniai šių metų Lietuvos bulvių derliaus duomenys.
Ko tikėtis?
2026 m. Europos bulvių sektoriaus situacija dar kartą parodo, kokią didelę įtaką rinkai gali turėti gamybos apimčių svyravimai ir klimato sąlygos, rašoma Lietuvos daržovių augintojų asociacijos (LDAA) pranešime, parengtame remiantis specialiąja „World Potato Markets“ Europos bulvių rinkos apžvalga, skirta „Europatat“ nariams.
Praėjusių metų perteklinė pasiūla ir žemos kainos paskatino mažinti pasėlių plotus, o šių metų sausra dar labiau sumažino produkcijos kiekį. Dėl to Europos rinkoje gali susiformuoti gerokai mažesnė bulvių pasiūla, kuri turės įtakos prekybai ir kainoms visą 2026–2027 m. sezoną.
Lietuvos bulvių augintojams šios tendencijos taip pat aktualios. Europos rinkos pokyčiai gali turėti įtakos importuojamos produkcijos pasiūlai, konkurencinei aplinkai ir realizacijos galimybėms. Vis dėlto galutinė situacija priklausys ne tik nuo bendro derliaus sumažėjimo, bet ir nuo produkcijos kokybės, vartojimo, perdirbimo pramonės poreikių ir bulvių atsargų.
Šių metų situacija dar kartą išryškina poreikį stiprinti ūkių atsparumą klimato rizikoms, investuoti į laistymo infrastruktūrą, modernias bulvių saugyklas, taip pat užtikrinti stabilesnes ir abiem pusėms sąžiningas sutarties sąlygas.
Naujausi komentarai